म्यूचुअल फंड को समझें
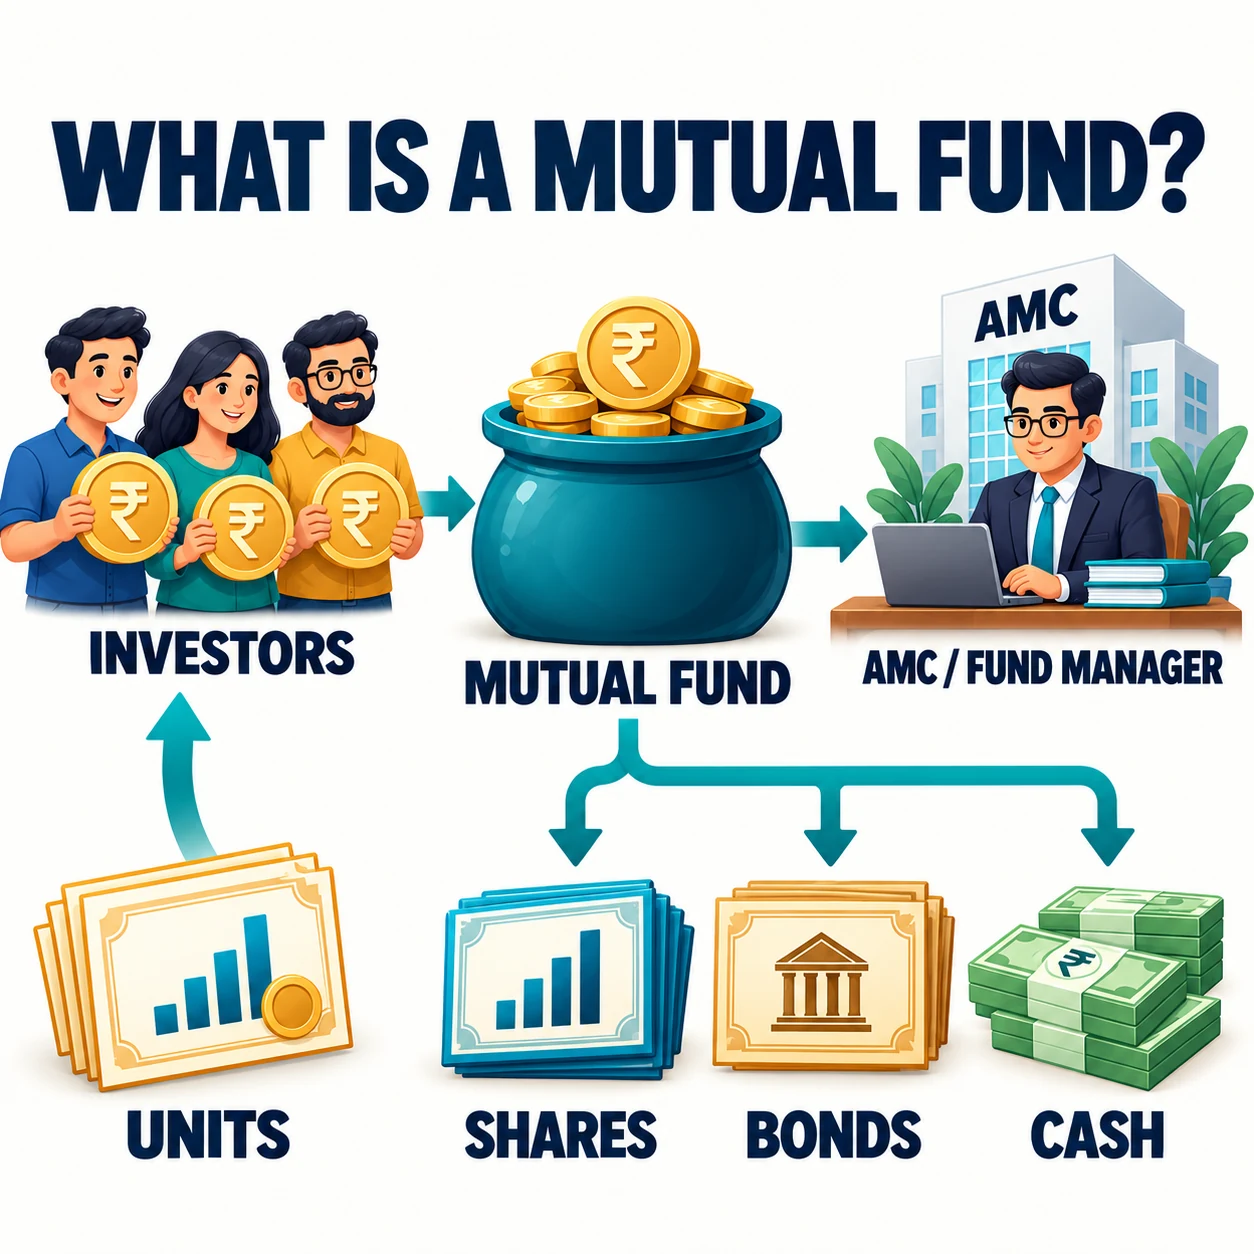
1. म्यूचुअल फंड क्या है?
म्यूचुअल फंड कई निवेशकों से पैसा एकत्र करके योजना के घोषित उद्देश्य के अनुसार निवेश करता है। निवेशकों को उनके हिस्से के यूनिट मिलते हैं।
यूनिट योजना में अनुपात के अनुसार हिस्सा दर्शाती हैं; यह बैंक खाते की तय शेष राशि नहीं है। अलग-अलग निवेशों में पैसा बाँटने से एक निवेश पर निर्भरता घटती है, लेकिन हर नुकसान नहीं रुकता।
म्यूचुअल फंड बैंक जमा नहीं है। AMC या फंड मैनेजर मूलधन की गारंटी नहीं देते।
याद रखें: यूनिट योजना में हिस्सा है; प्रतिफल की गारंटी नहीं।
2. म्यूचुअल फंड कैसे काम करता है?
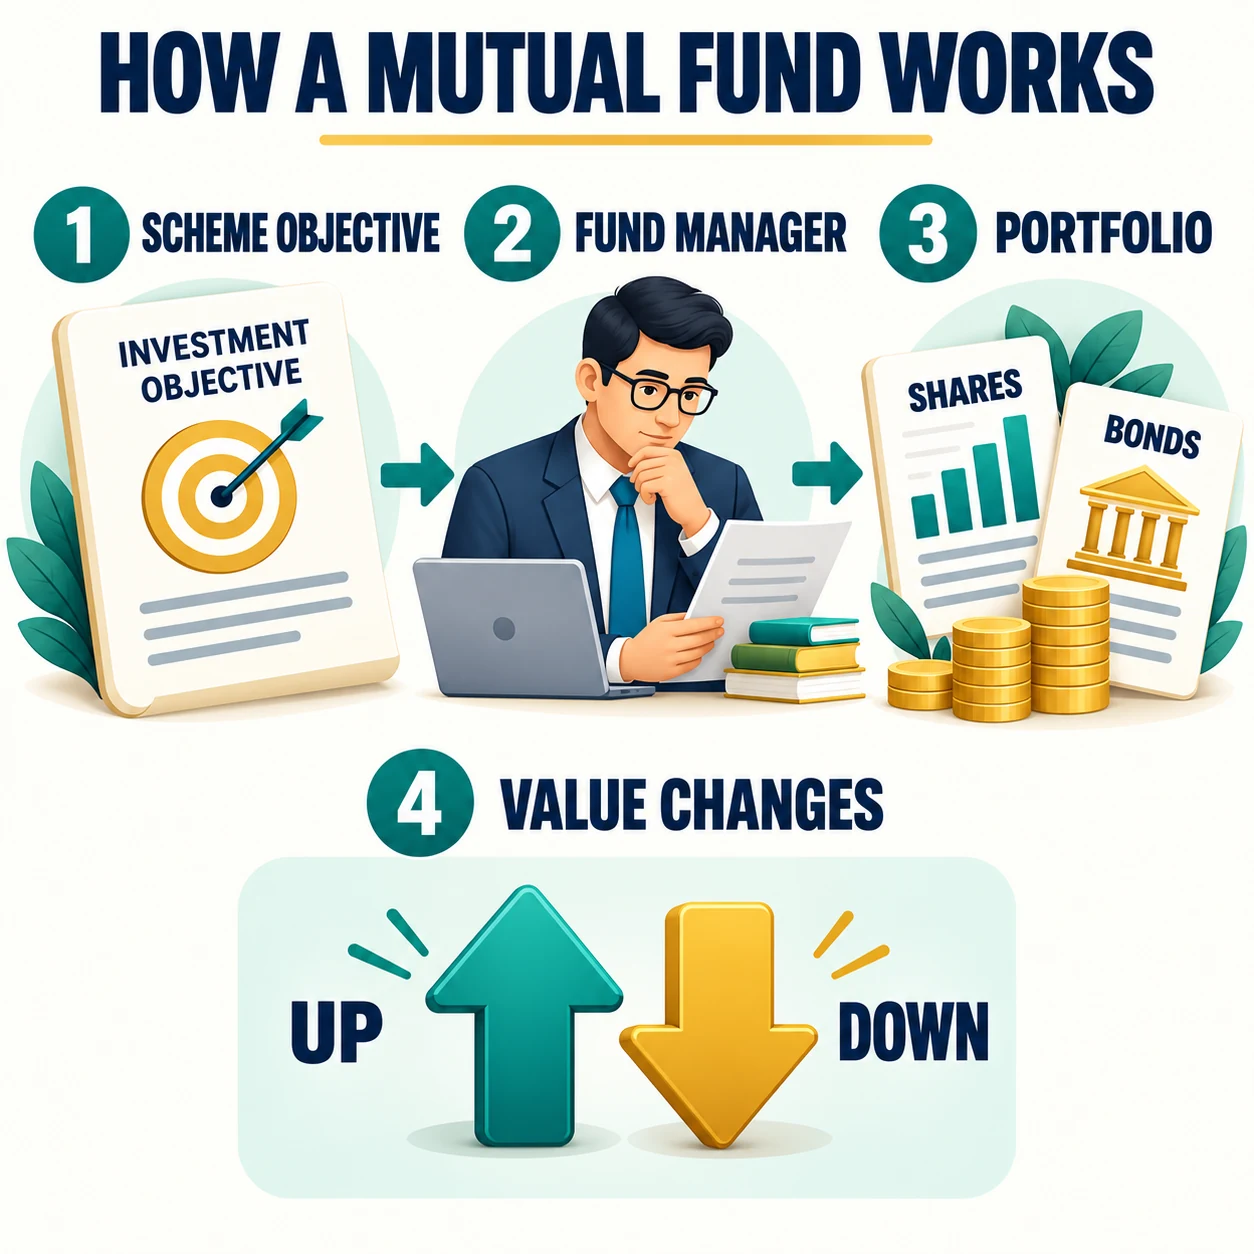
एकत्रित धन योजना के दस्तावेज़ों के अनुसार शेयर या बॉन्ड जैसी परिसंपत्तियों में लगाया जाता है। निवेशों का मूल्य बदलने से पोर्टफोलियो का मूल्य भी बदलता है।
फंड मैनेजर योजना के दायरे में निवेश के निर्णय लेता है; AMC निवेश प्रबंधन का काम चलाती है। यूनिटधारकों के लिए रखे गए निवेशों के समूह को पोर्टफोलियो (Portfolio) कहते हैं।
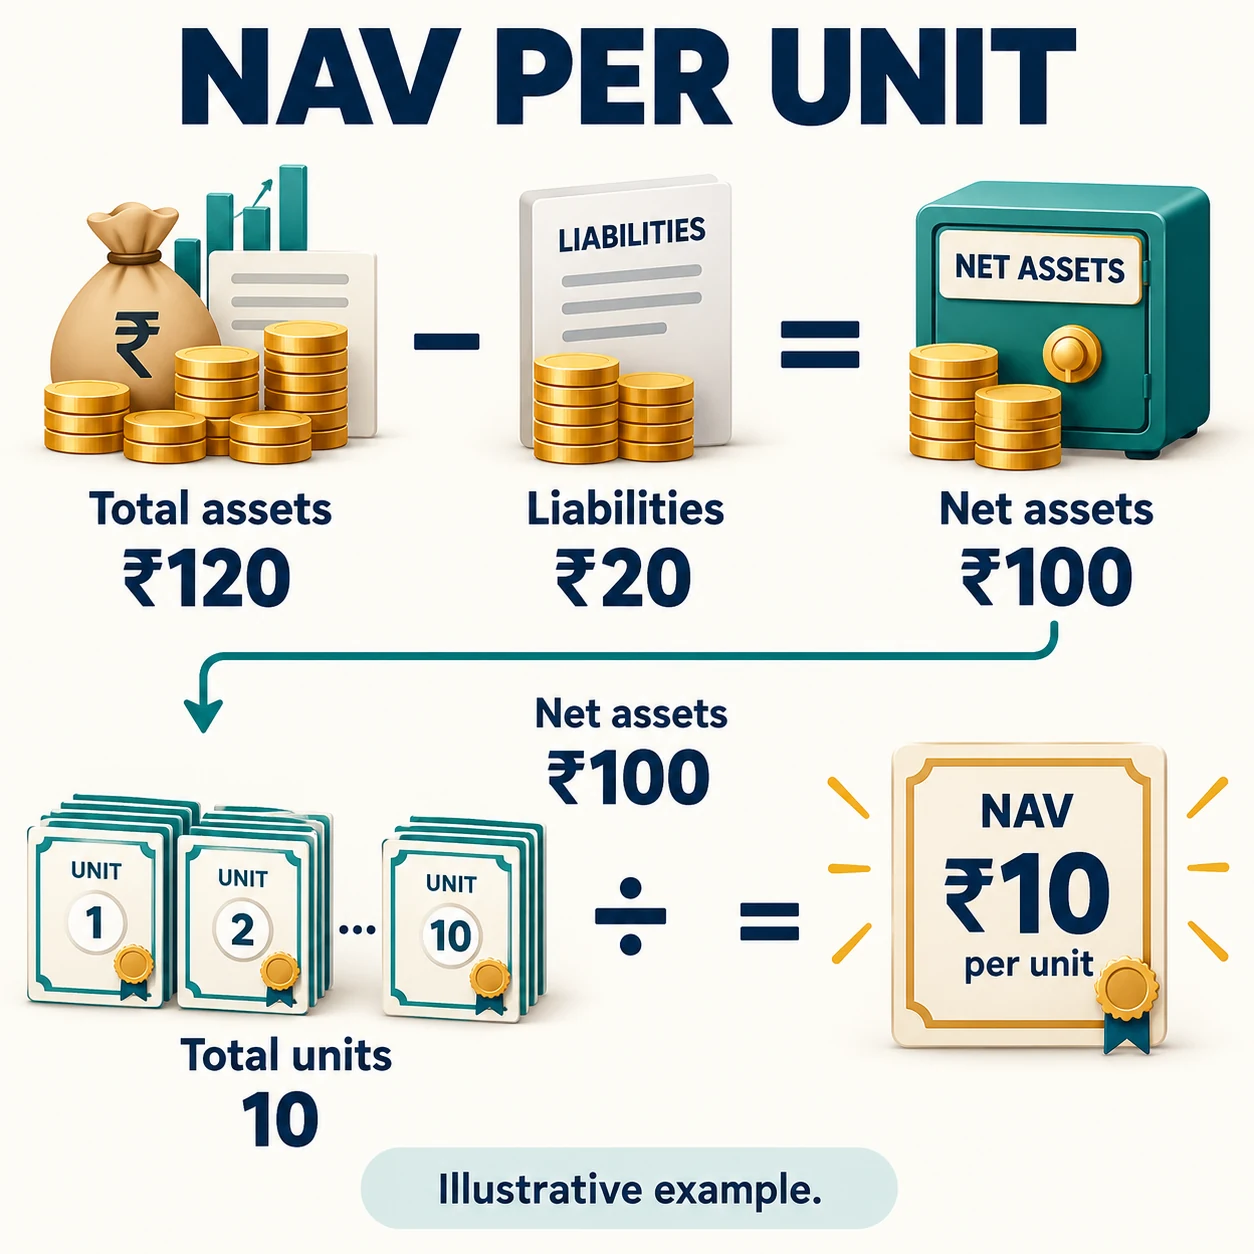
उसका लाभ, हानि और खर्च यूनिट के मूल्य पर असर डालते हैं। उद्देश्य समझने के लिए योजना का सूचना दस्तावेज (SID), मुख्य जानकारी (KIM) और नवीनतम तथ्यपत्र (Factsheet) पढ़ें।
याद रखें: AMC योजना चलाती है; फंड मैनेजर उसके उद्देश्य के अनुसार निवेश करता है।
4. SIP और एकमुश्त निवेश में क्या अंतर है?
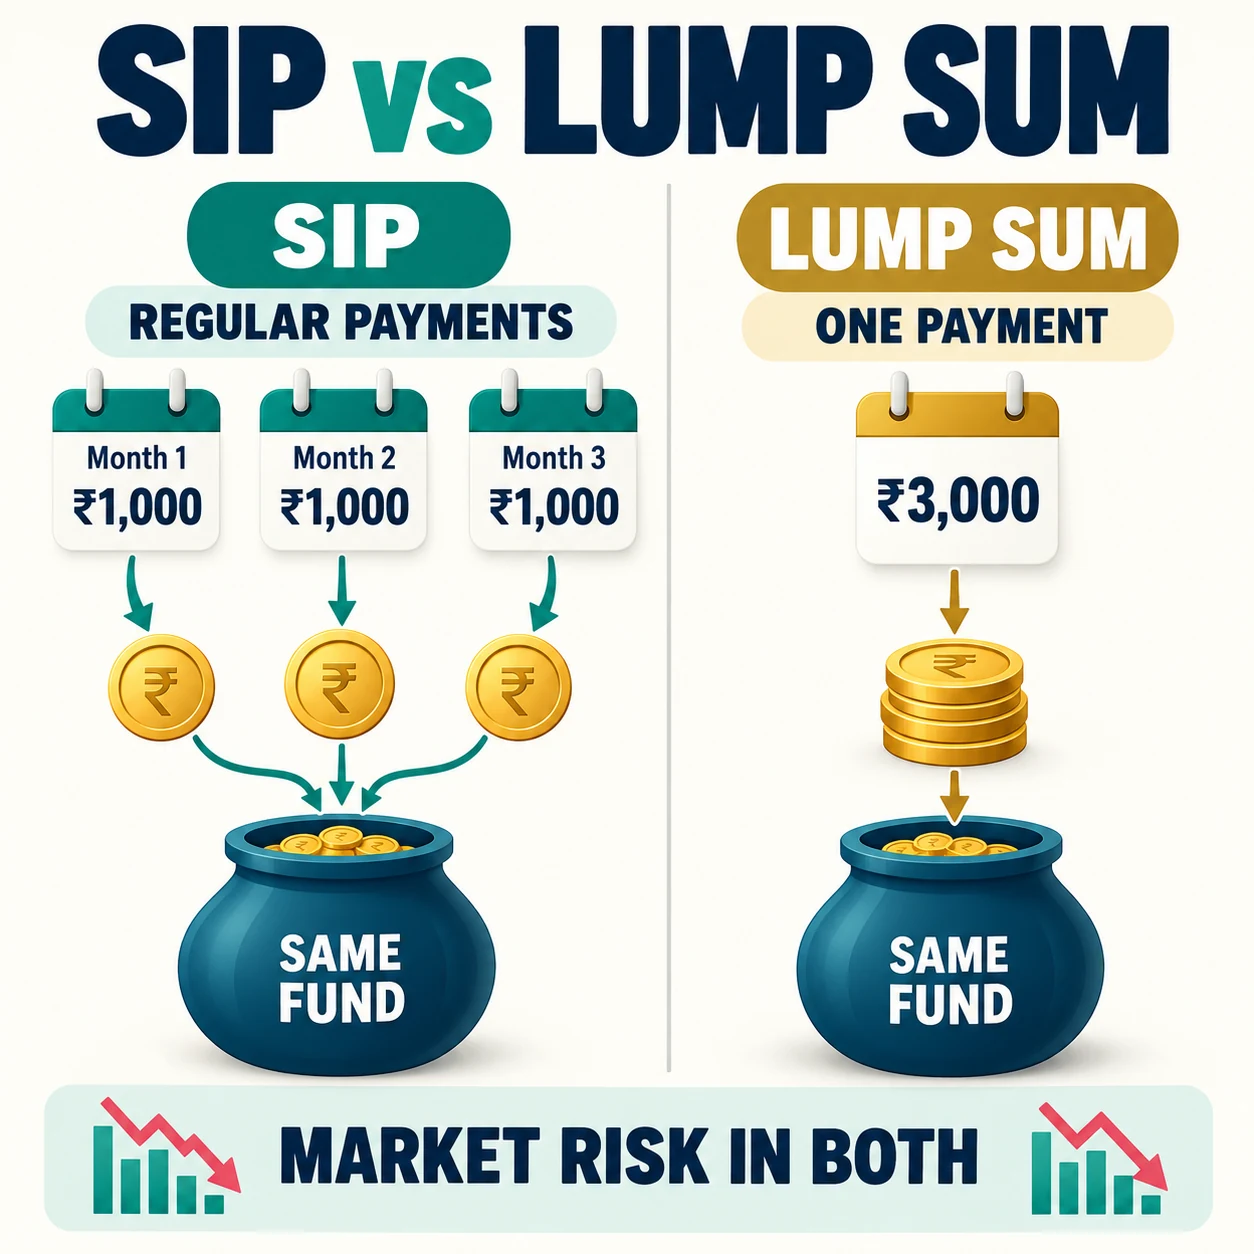
Systematic Investment Plan (SIP) में चुनी गई राशि नियमित अंतराल पर निवेश होती है। एकमुश्त निवेश एक बार में किया जाता है।
उदाहरण के लिए तीन महीने हर महीने ₹1,000 लगाना SIP है; एक बार में ₹3,000 लगाना एकमुश्त निवेश।
कुल राशि समान होने पर भी तारीख और लागू NAV अलग होने से यूनिटों की संख्या और परिणाम अलग हो सकते हैं। SIP नियमितता में मदद करती है; लंबे समय तक भी लाभ की गारंटी नहीं देती।
याद रखें: SIP और Lump Sum पैसा लगाने के दो तरीके हैं।
5. इक्विटी, डेट, हाइब्रिड और इंडेक्स फंड
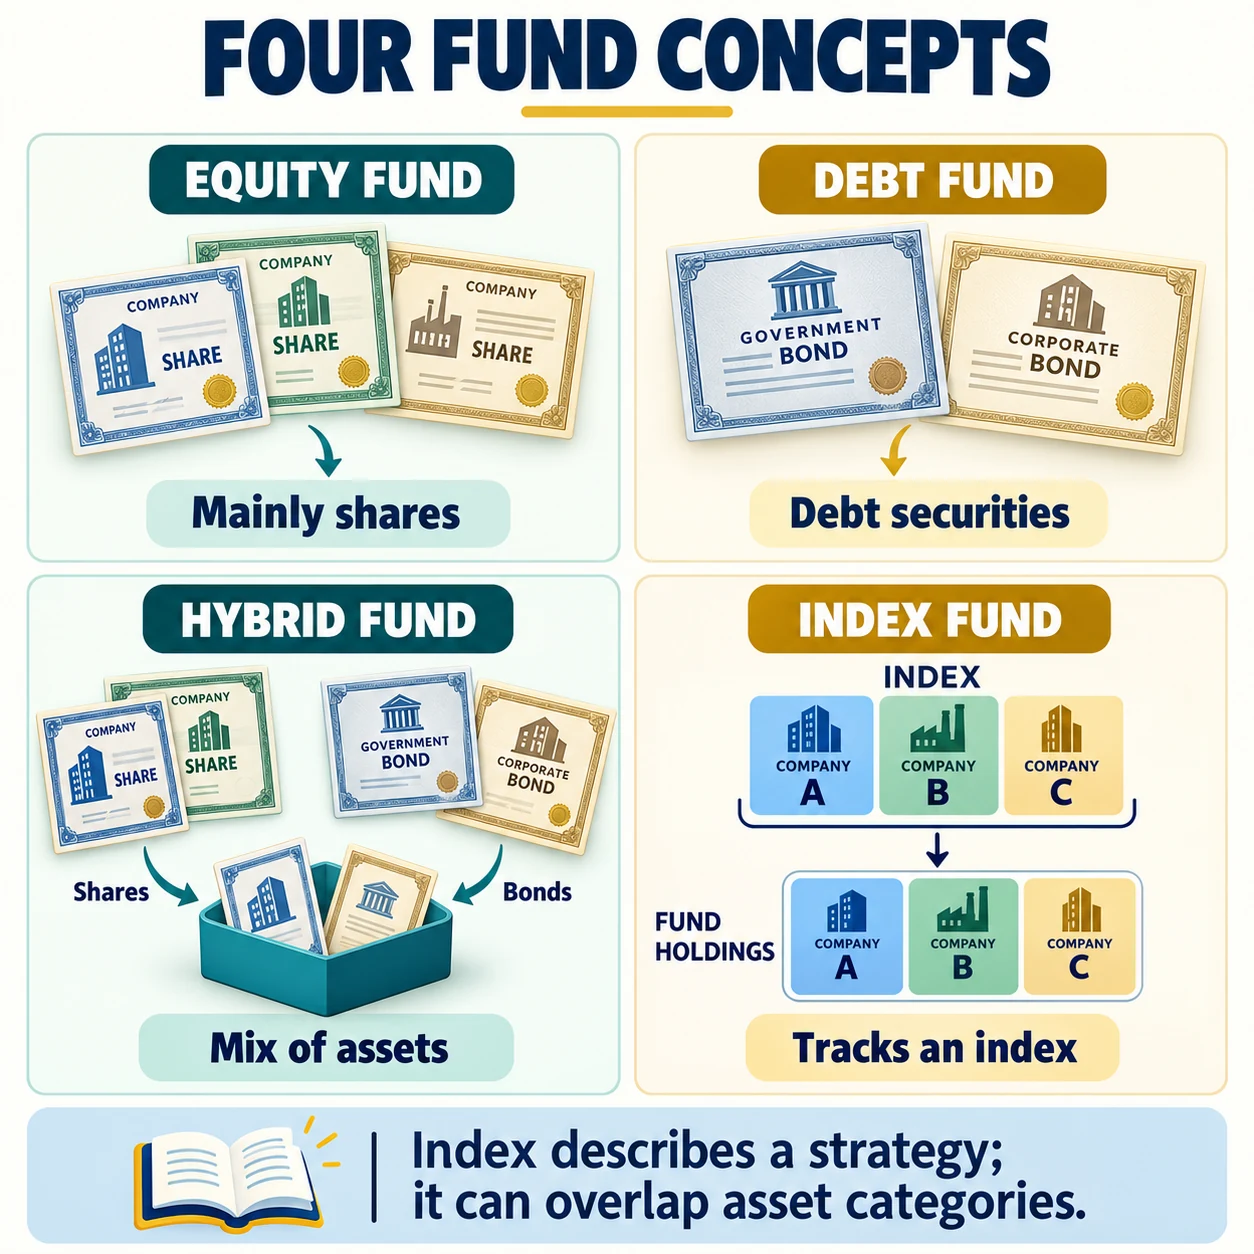
इक्विटी फंड मुख्यतः कंपनियों के शेयर रखता है। डेट फंड ऋण और मुद्रा-बाजार साधनों में निवेश करता है; उसमें भी ब्याज-दर, ऋण और तरलता जोखिम होते हैं।
हाइब्रिड फंड योजना के अनुसार संपत्तियों का मिश्रण रखता है। इंडेक्स अलग संपत्ति वर्ग नहीं, निवेश की रणनीति है: इंडेक्स फंड इक्विटी या डेट सूचकांक का अनुसरण कर सकता है। खर्च और ट्रैकिंग एरर से उसके परिणाम सूचकांक से अलग हो सकते हैं।
याद रखें: फंड किन संपत्तियों में और किस रणनीति से निवेश करता है, दोनों समझें।
6. Direct Plan और Regular Plan
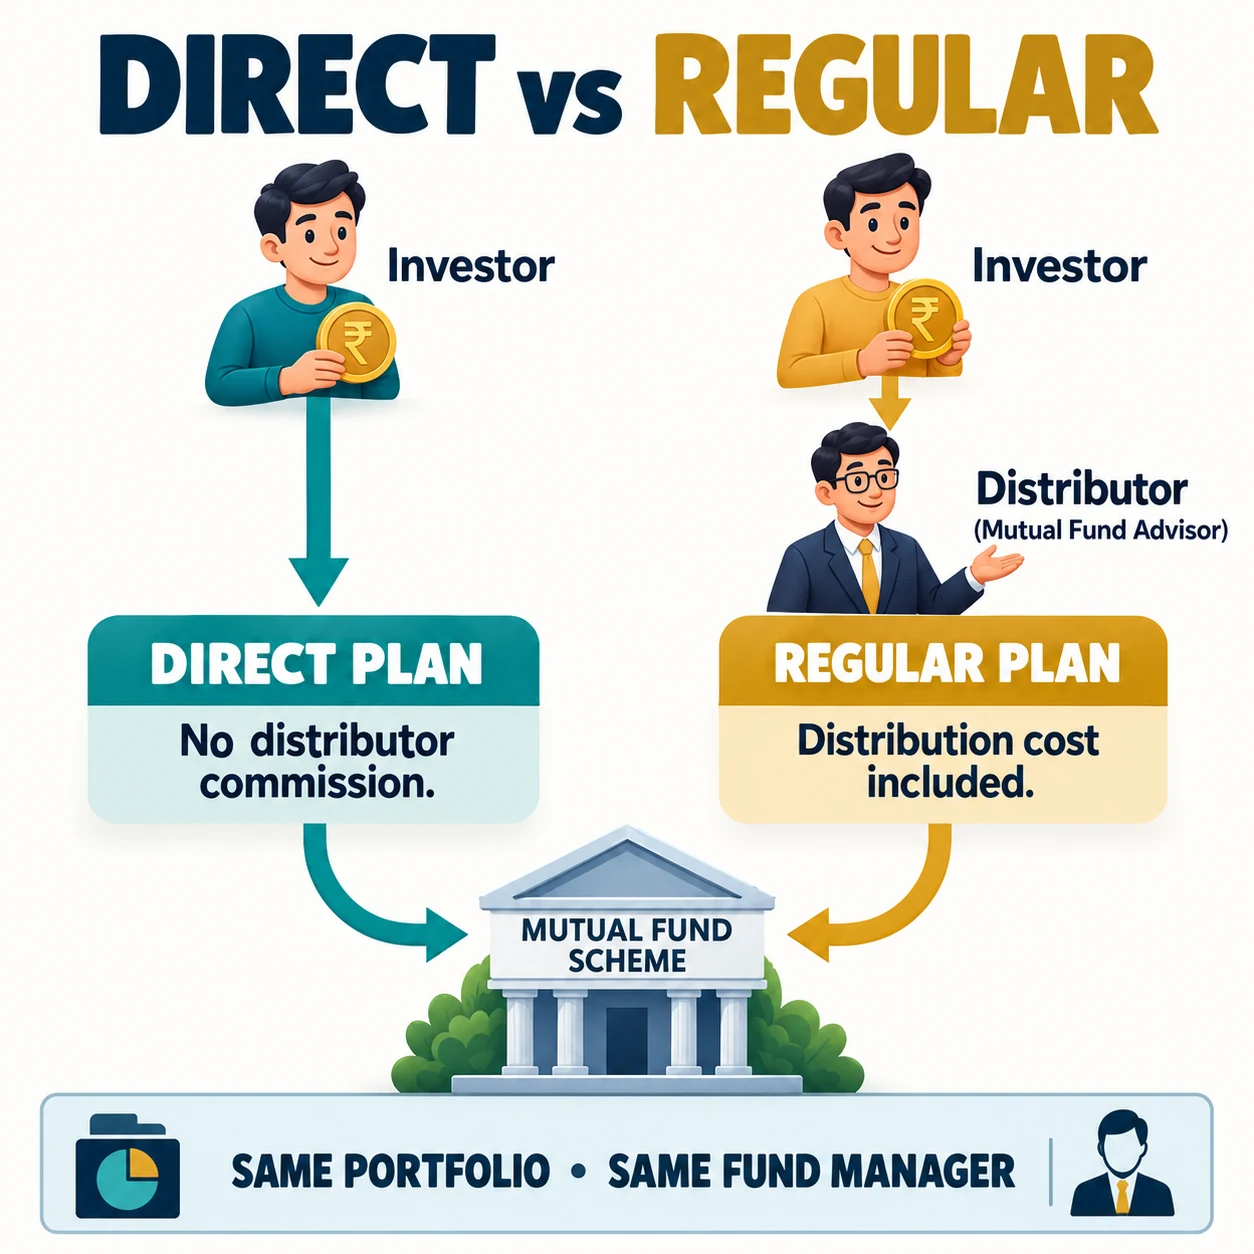
उसी योजना के Direct Plan में वितरक कमीशन नहीं होता, इसलिए उसका Expense Ratio कम होता है। दोनों plans के NAV अलग होते हैं।
Regular Plan में वितरण खर्च शामिल होता है और वितरक की सहायता मिल सकती है। खर्च और सेवाओं को समझें; इससे मूल पोर्टफोलियो अलग या कोई परिणाम निश्चित नहीं हो जाता।
याद रखें: एक ही योजना के plans में खर्च और NAV अलग होते हैं।
7. Growth और IDCW विकल्प
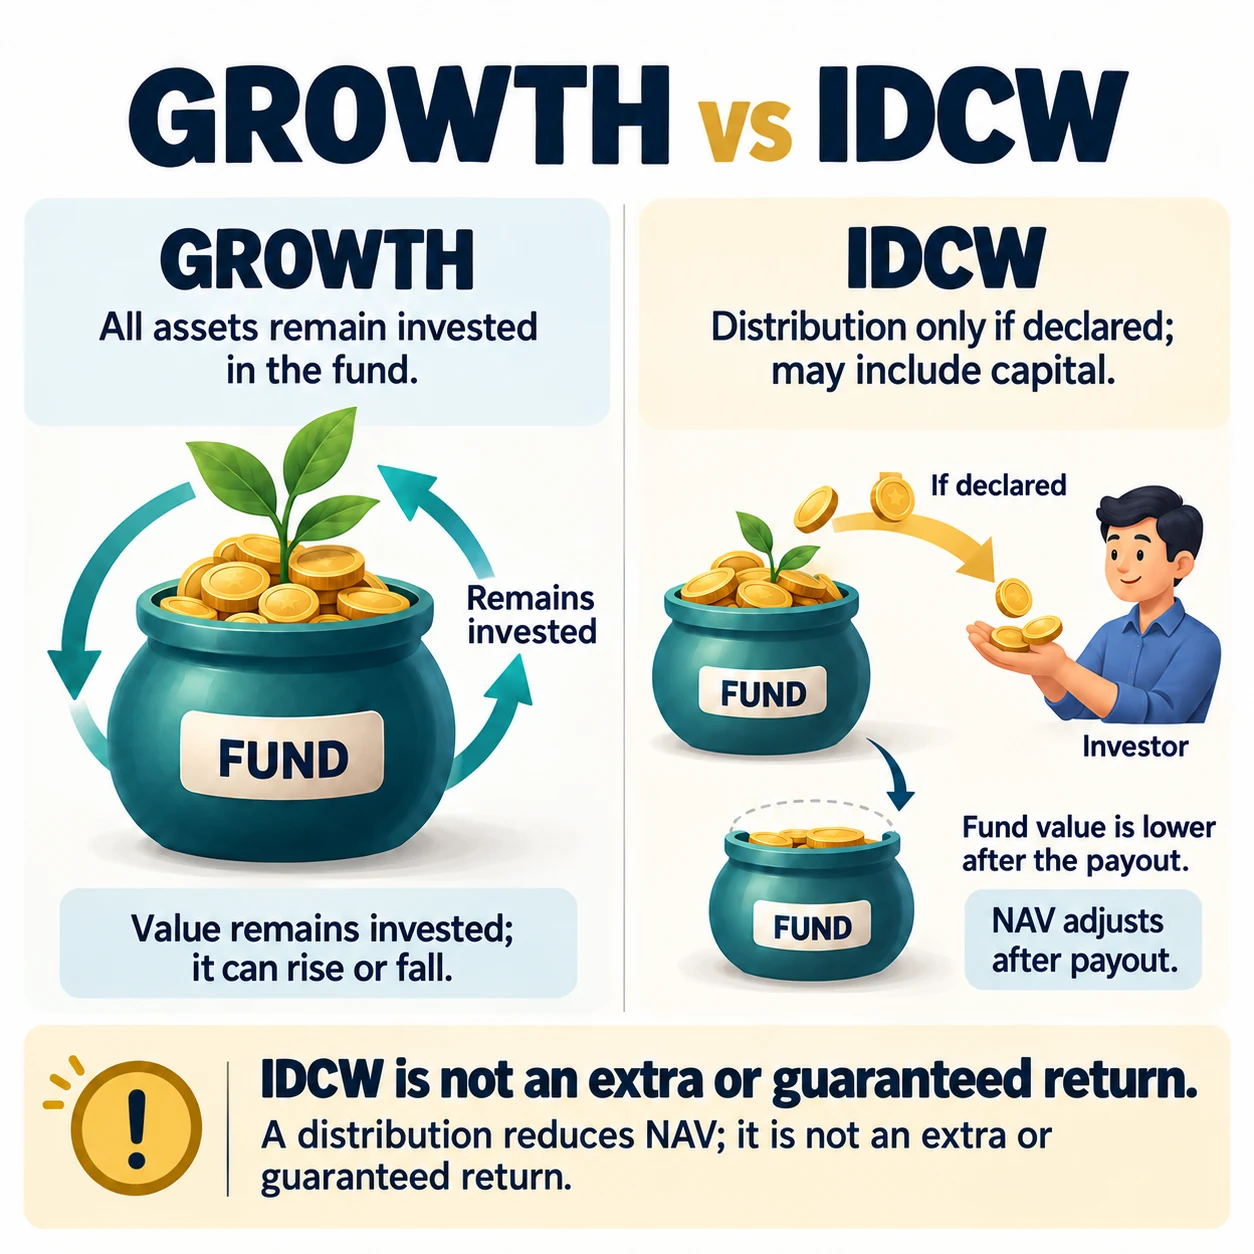
Growth विकल्प में रिटर्न योजना के मूल्य में शामिल रहता है। IDCW में योजना की शर्तों के अनुसार वितरण घोषित होने पर किया जा सकता है।
IDCW का पूरा नाम Income Distribution cum Capital Withdrawal है। वितरण उसकी घोषणा और उपलब्ध वितरणयोग्य अधिशेष पर निर्भर करता है; उसमें पूँजी का हिस्सा भी हो सकता है।
यह यूनिट का मूल्य ज्यों का त्यों रखते हुए मिलने वाला अतिरिक्त लाभ नहीं है। अन्य मूल्य परिवर्तनों को अलग रखें तो वितरण के अनुपात में NAV घटता है। Growth में मूल्य योजना में रहता है; तय चक्रवृद्धि प्रतिफल की गारंटी नहीं होती।
याद रखें: IDCW अतिरिक्त या तय प्रतिफल नहीं; वितरण से NAV घटता है।
8. Expense Ratio और Exit Load
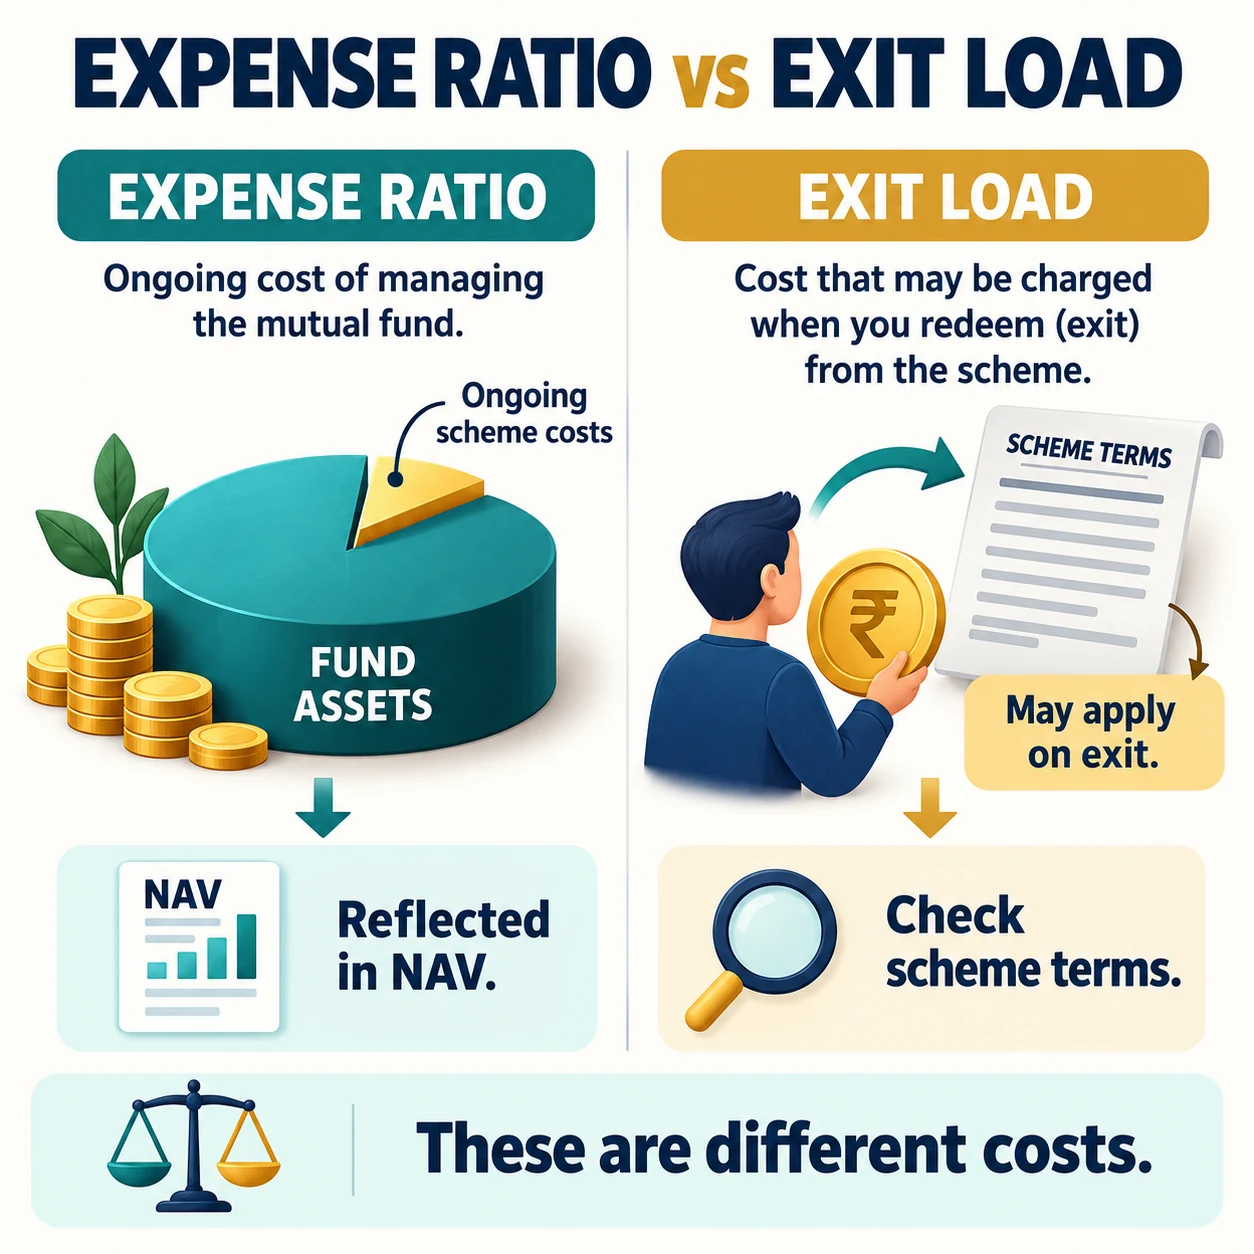
Expense Ratio (TER) योजना के नियमित खर्च को दर्शाता है और समय के साथ NAV पर असर डालता है।
योजना चलाने के नियमित खर्च NAV में शामिल होते हैं; आम तौर पर यूनिटधारक को अलग वार्षिक बिल नहीं भेजा जाता। Exit Load अलग है: लागू शर्तों में निकासी या switch-out पर मिलने वाली रकम घट सकती है।
दर, अवधि और छूट योजना तथा उन यूनिटों पर लागू शर्तों पर निर्भर हैं। ताजा दस्तावेज जाँचें; यहाँ कोई दर या कर नियम तय नहीं किया गया है।
याद रखें: नियमित खर्च और निकासी पर लगने वाला Exit Load अलग हैं।
9. Riskometer और निवेश का जोखिम
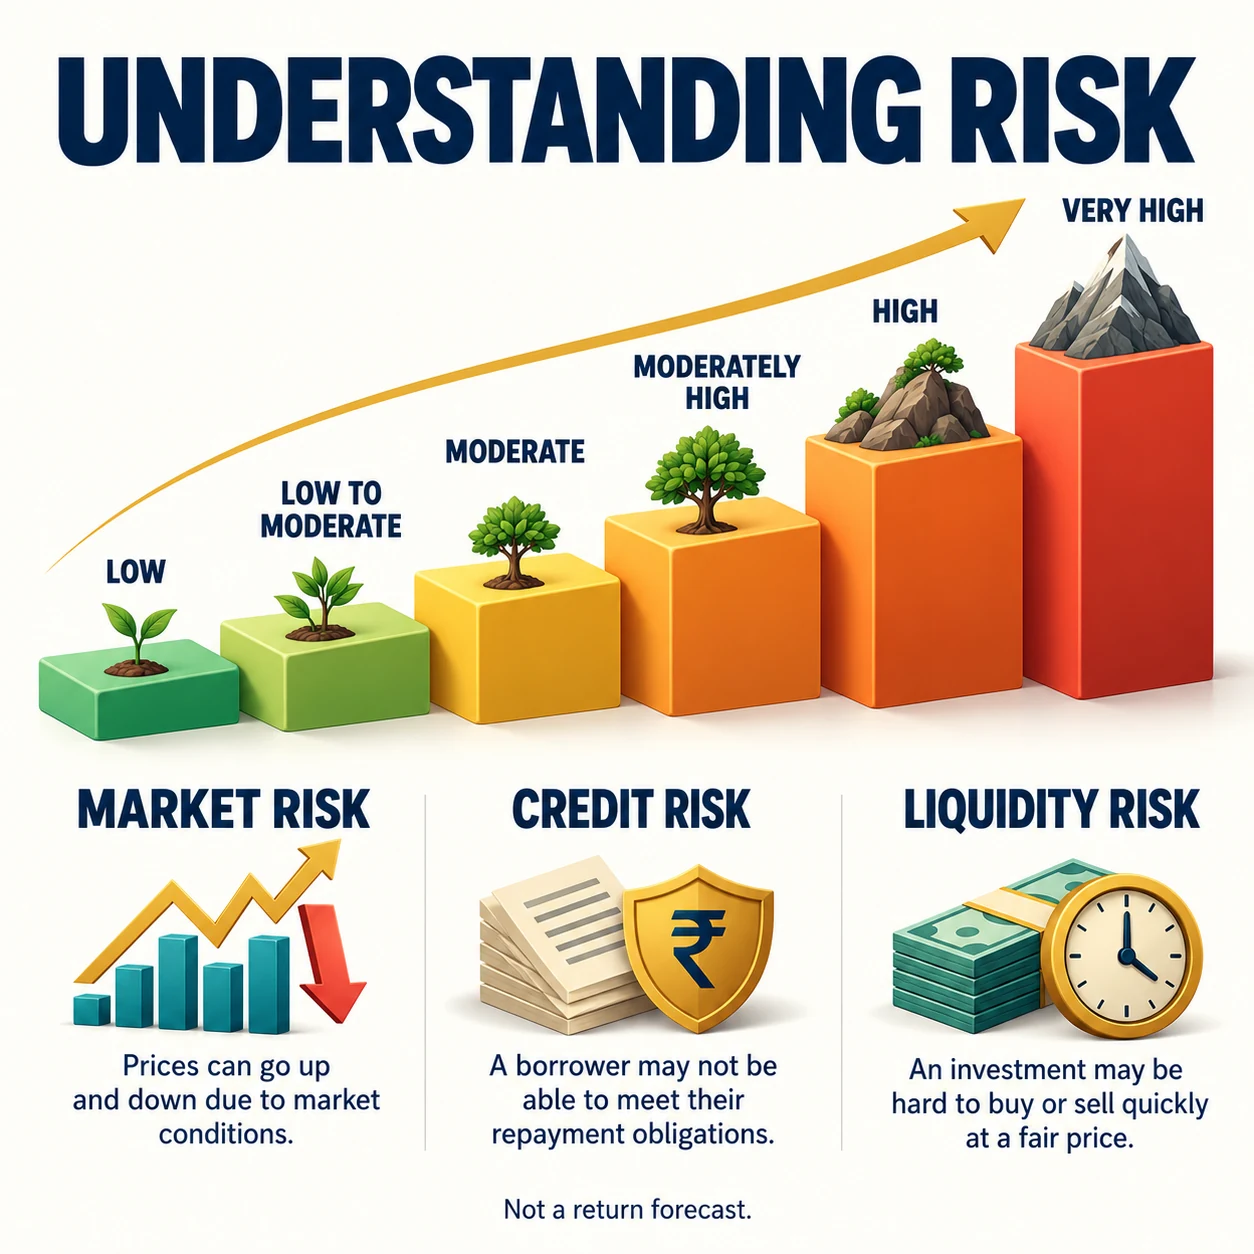
Riskometer योजना के जोखिम स्तर को दृश्य रूप में दिखाता है। यह रिटर्न का अनुमान नहीं देता और नुकसान की संभावना समाप्त नहीं करता।
छह स्तर हैं: Low, Low to Moderate, Moderate, Moderately High, High और Very High। योजना का स्तर बदल सकता है।
बाजार जोखिम कीमत बदलने से, ऋण जोखिम (Credit Risk) जारीकर्ता के भुगतान न कर पाने से और तरलता जोखिम (Liquidity Risk) जरूरत के समय संपत्ति बेचने में कठिनाई से जुड़ा है। कम स्तर का मतलब जोखिम शून्य नहीं है। चित्र अवधारणा समझाता है; किसी योजना की ताजा rating नहीं है।
याद रखें: Riskometer जोखिम बताता है; भविष्य का प्रतिफल नहीं।
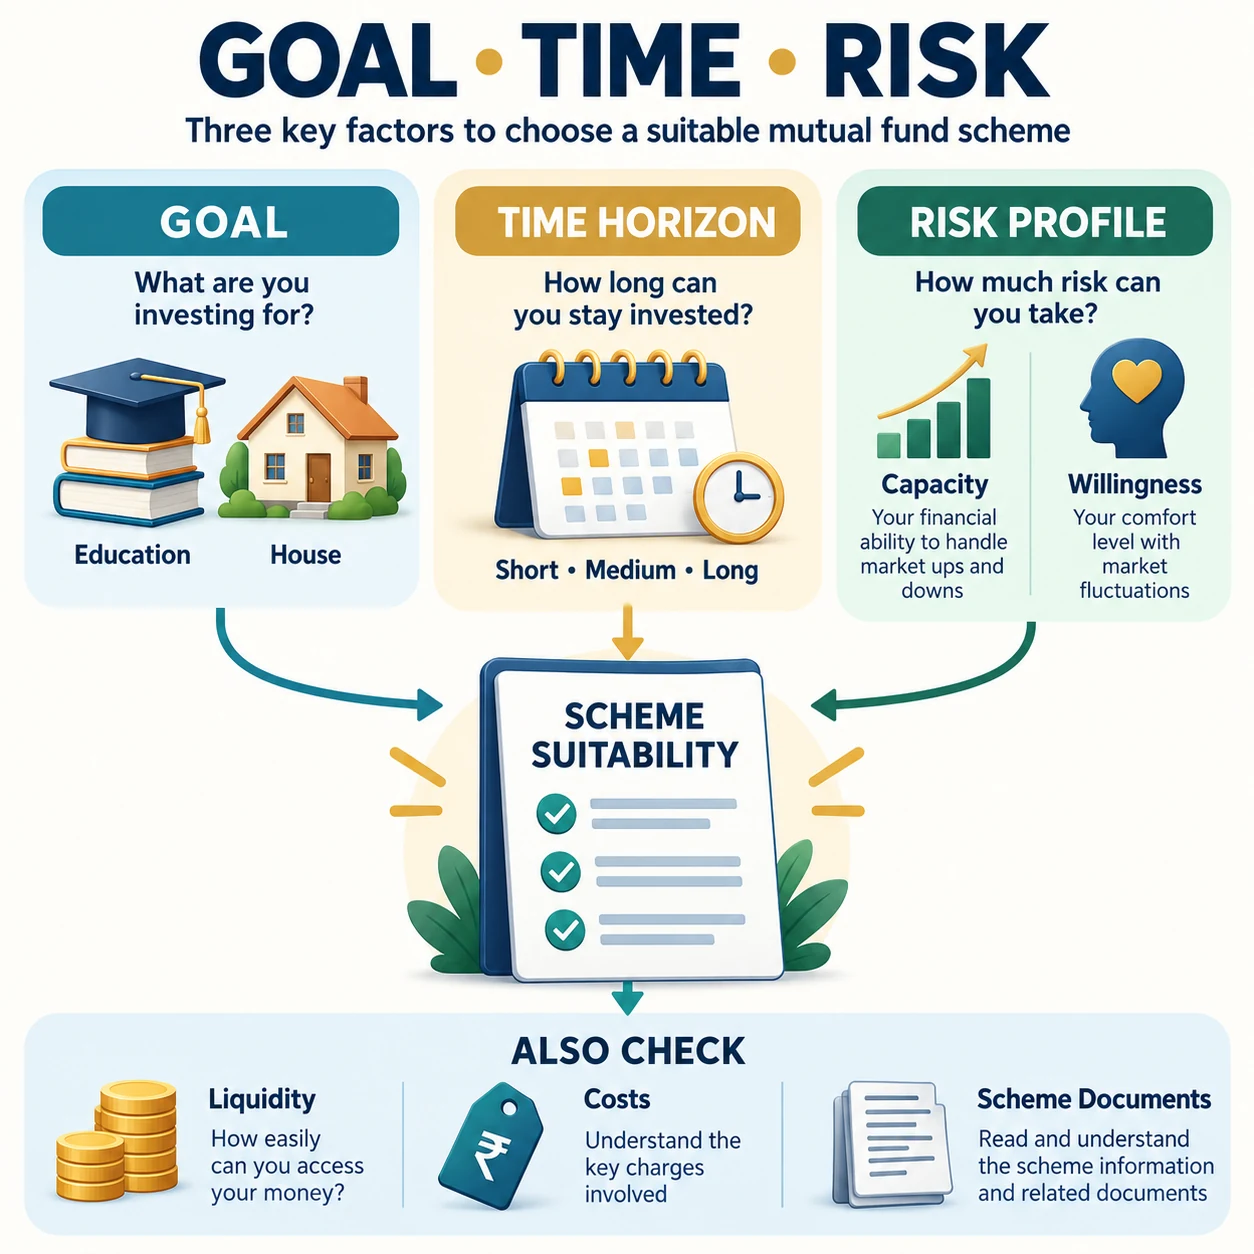
10. लक्ष्य, अवधि और जोखिम क्षमता
लक्ष्य वह उद्देश्य है जिसके लिए पैसा अलग रखा जाता है। समयावधि बताती है कि पैसा कब चाहिए हो सकता है। जोखिम क्षमता अनिश्चितता और नुकसान सहने की तैयारी को दर्शाती है।
पैसे का उद्देश्य, जरूरत का समय और मूल्य घटने पर जरूरी खर्च का असर समझें। नुकसान सहने की आर्थिक क्षमता (Risk Capacity) और अनिश्चितता के प्रति सहजता (Risk Willingness) अलग हो सकती हैं।
केवल category के नाम से उपयुक्त योजना तय नहीं होती। वास्तविक उद्देश्य, संपत्ति आवंटन, निकासी की सुविधा, खर्च और दस्तावेजों की जाँच जरूरी है।
याद रखें: लक्ष्य, पैसे की जरूरत का समय और जोखिम क्षमता को साथ में देखें।