कंपनीचा अभ्यास करूया
1. कंपनीचा व्यवसाय
कंपनी काय विकते, ग्राहक कोण आणि पैसे कसे मिळतात ते आधी समजा. आपल्या उदाहरणातील ‘नमुना पंप कंपनी’ शेती आणि उद्योगांसाठी पंप विकते. सुटे भाग आणि दुरुस्तीमधूनही तिला उत्पन्न मिळते. एखाद्या मोठ्या ग्राहकावर विक्री अवलंबून असेल तर त्याची ऑर्डर गेल्यावर व्यवसायावर परिणाम होऊ शकतो.
2. विक्री, नफा आणि मार्जिन
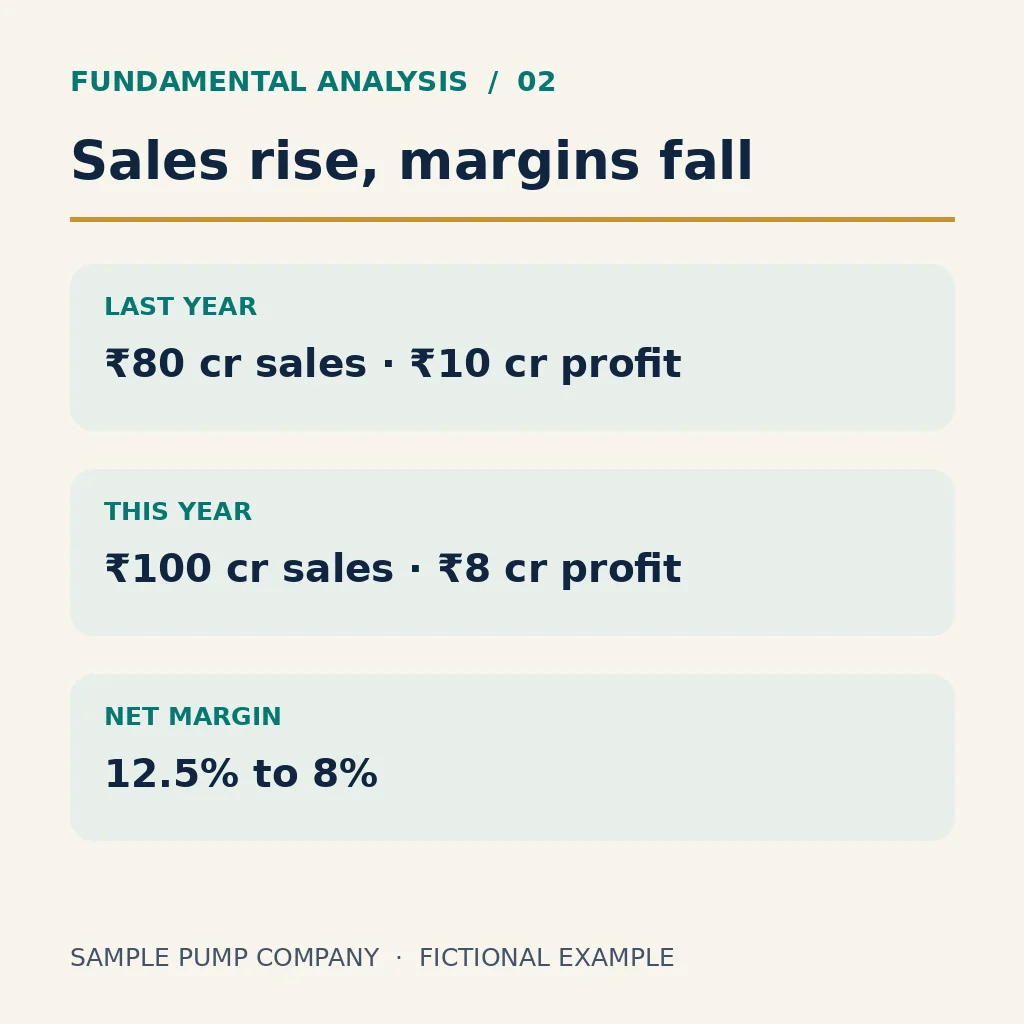
गेल्या वर्षी ₹८० कोटी विक्रीवर निव्वळ नफा ₹१० कोटी होता. यंदा विक्री ₹१०० कोटी झाली तरी निव्वळ नफा ₹८ कोटी झाला. निव्वळ मार्जिन म्हणजे निव्वळ नफा ÷ विक्री. ते १२.५% वरून ८% वर आले. कच्चा माल महागला, किंमती कमी केल्या की इतर खर्च वाढले, हे नंतर तपासा.
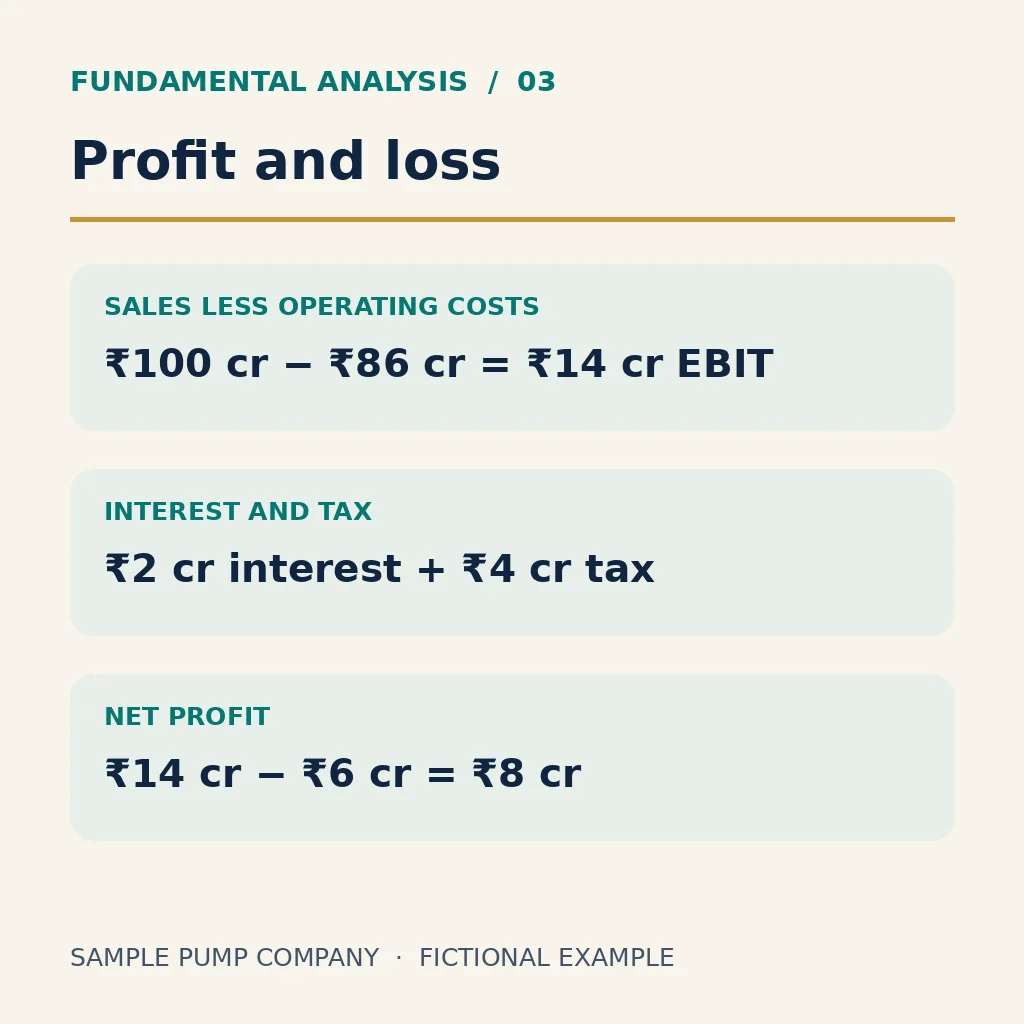
3. नफा-तोटा पत्रक (P&L)
हे पत्रक एका कालावधीतील उत्पन्न, खर्च आणि नफा दाखवते. उदाहरणात ₹१०० कोटी विक्रीतून ₹८६ कोटी परिचालन खर्च वजा केल्यावर व्याज आणि करापूर्वीचा नफा (EBIT) ₹१४ कोटी. त्यातून ₹२ कोटी व्याज आणि ₹४ कोटी कर वजा केल्यावर निव्वळ नफा ₹८ कोटी.
4. ताळेबंद (Balance Sheet)
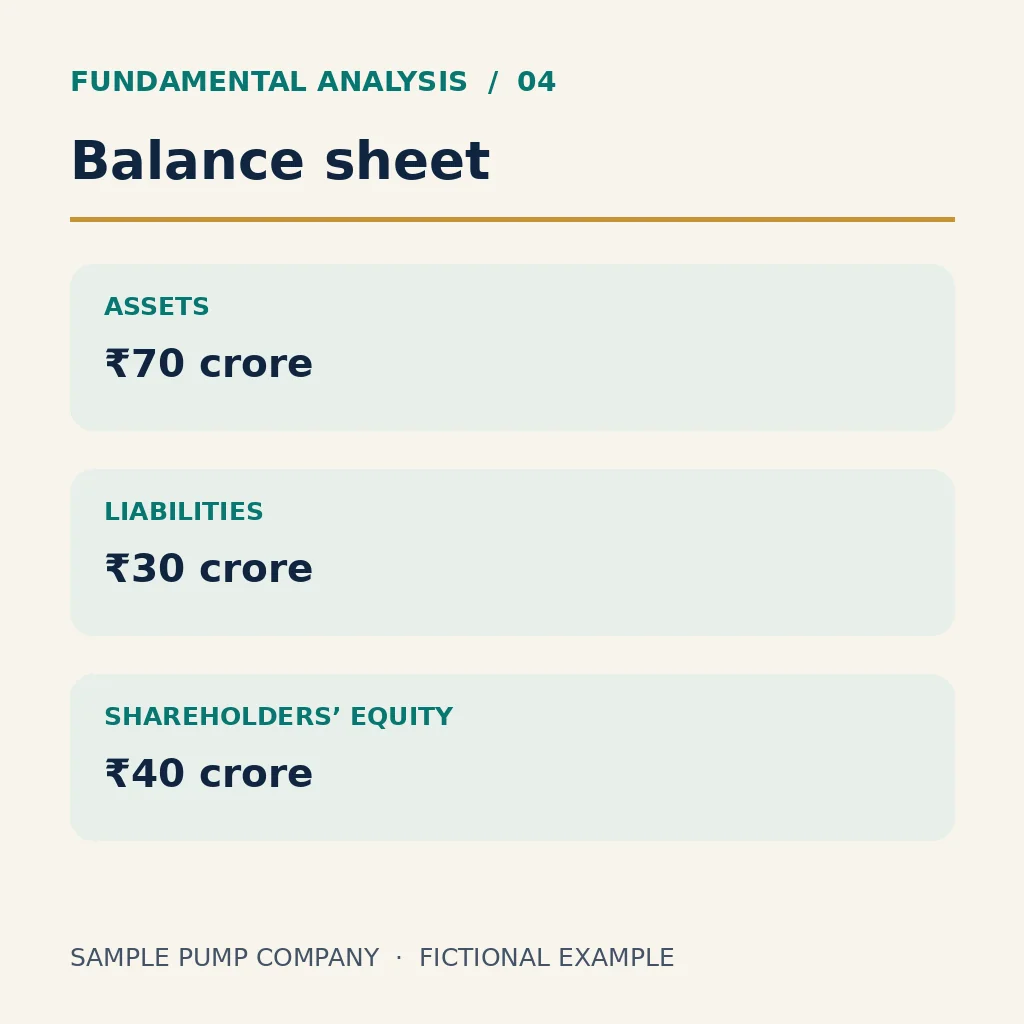
ताळेबंद एका तारखेची आर्थिक स्थिती दाखवतो. वर्षअखेरीस कंपनीची मालमत्ता ₹७० कोटी, एकूण देणी ₹३० कोटी आणि भागधारकांचे भांडवल (Equity) ₹४० कोटी. ₹३० कोटी देण्यांमध्ये ₹२० कोटी कर्ज आणि ₹१० कोटी इतर देणी आहेत. रोकड आणि लवकर फेडायची देणीही पाहा.
5. रोकड प्रवाह (Cash Flow)
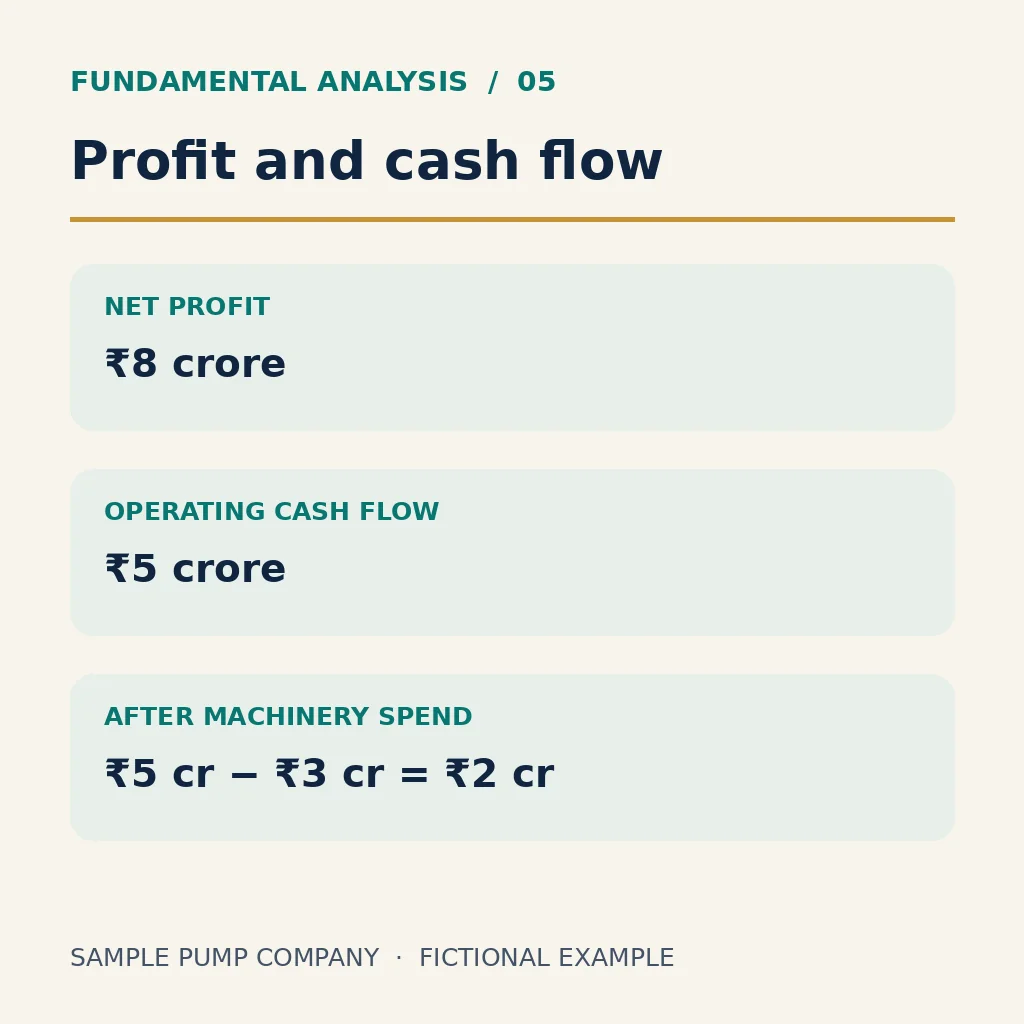
निव्वळ नफा ₹८ कोटी असला तरी व्यवसायातून निव्वळ ₹५ कोटी रोकड आली. उधारीची विक्री नफ्यात मोजली जाऊ शकते, पण ग्राहक पैसे देईपर्यंत रोकड येत नाही. यंत्रसामग्रीवर ₹३ कोटी खर्च धरल्यास या उदाहरणातील साधा Free Cash Flow ₹२ कोटी.
6. कर्ज आणि व्याज
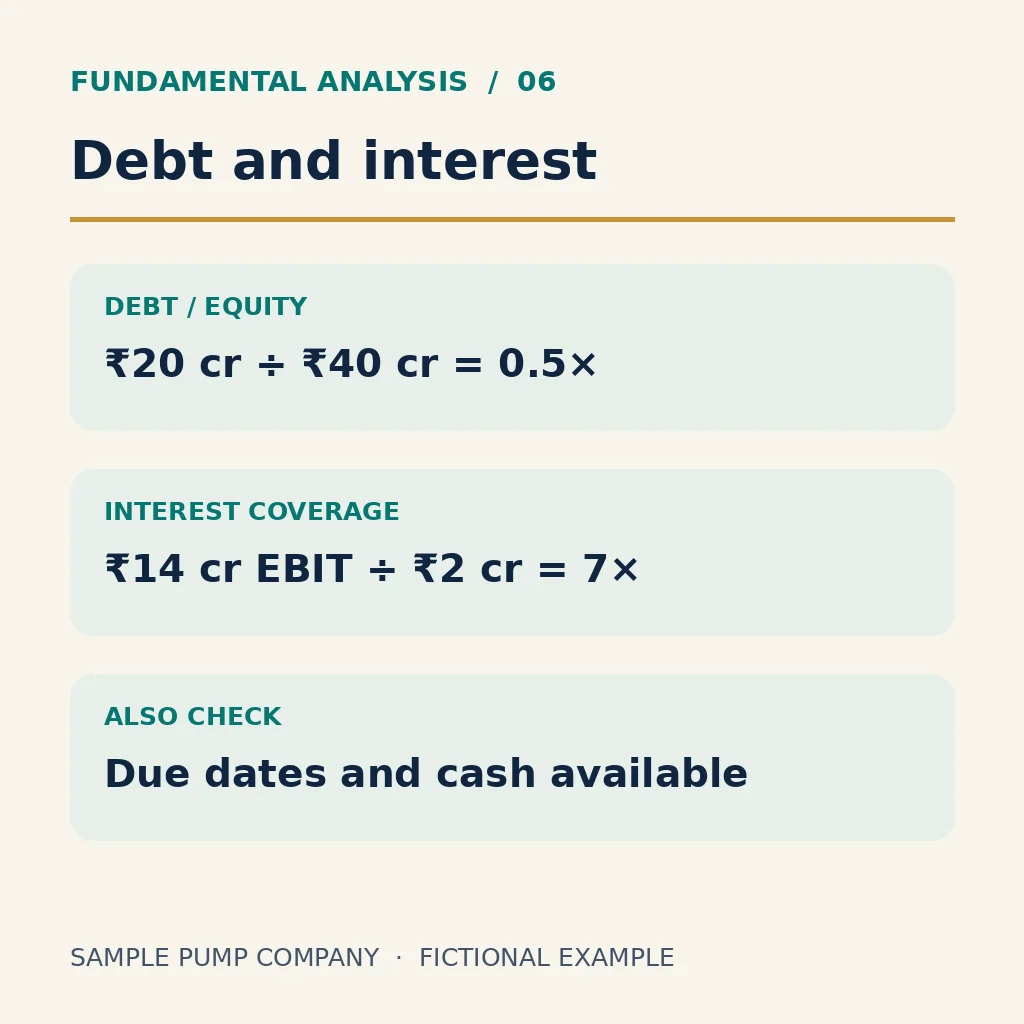
वर्षअखेरीचे कर्ज ₹२० कोटी आणि Equity ₹४० कोटी असल्याने Debt-to-Equity ०.५ पट. ₹१४ कोटी EBIT ÷ ₹२ कोटी व्याज म्हणजे Interest Coverage ७ पट. त्यासोबत कर्ज कधी फेडायचे आणि प्रत्यक्ष रोकड किती आहे ते पाहा.
7. प्रति शेअर नफा (EPS)
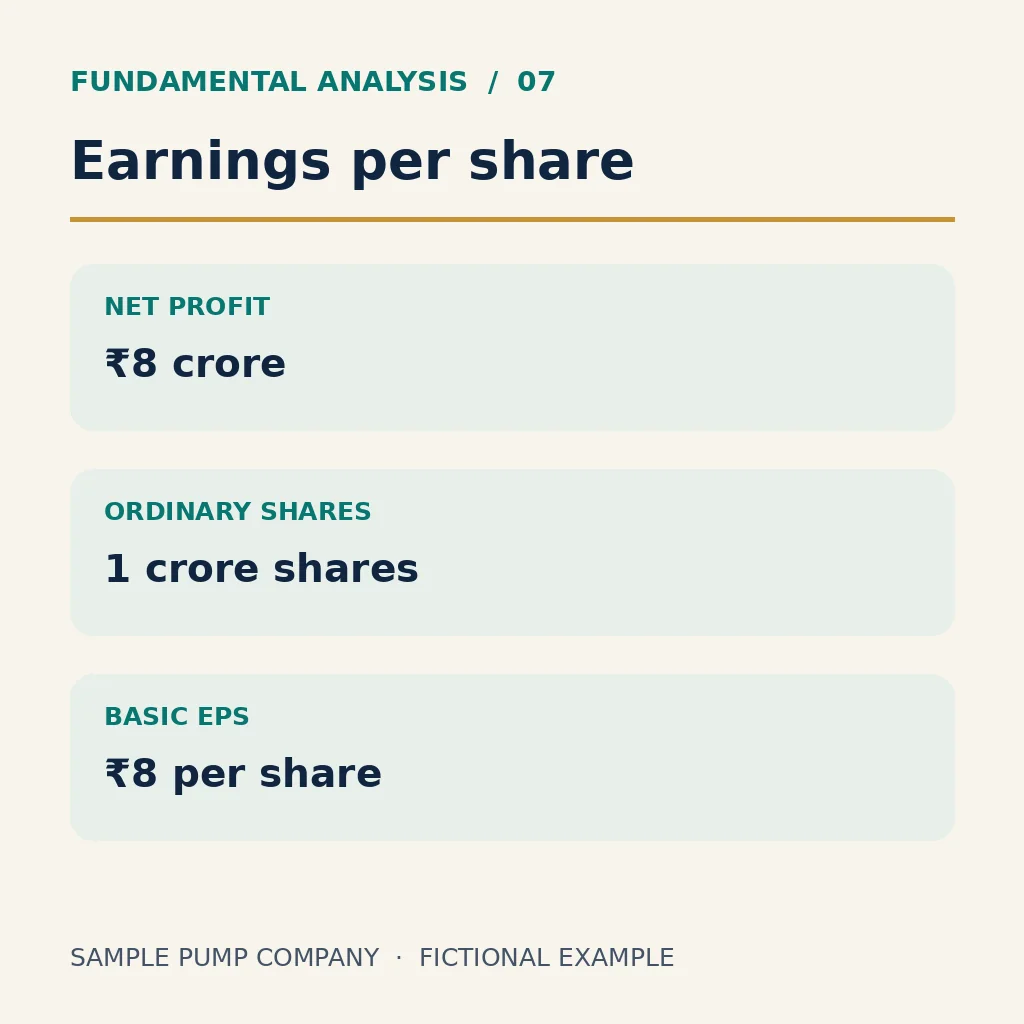
या सोप्या उदाहरणात संपूर्ण ₹८ कोटी निव्वळ नफा सामान्य भागधारकांचा आहे आणि वर्षभर एक कोटी शेअर्स आहेत. त्यामुळे Basic EPS ₹८. प्रत्यक्ष अहवालात कालावधीतील भारित सरासरी शेअर्स वापरतात. EPS म्हणजे प्रति शेअर नफा. लाभांश किती दिला ते वेगळे पाहावे.
8. P/E आणि मूल्यांकन
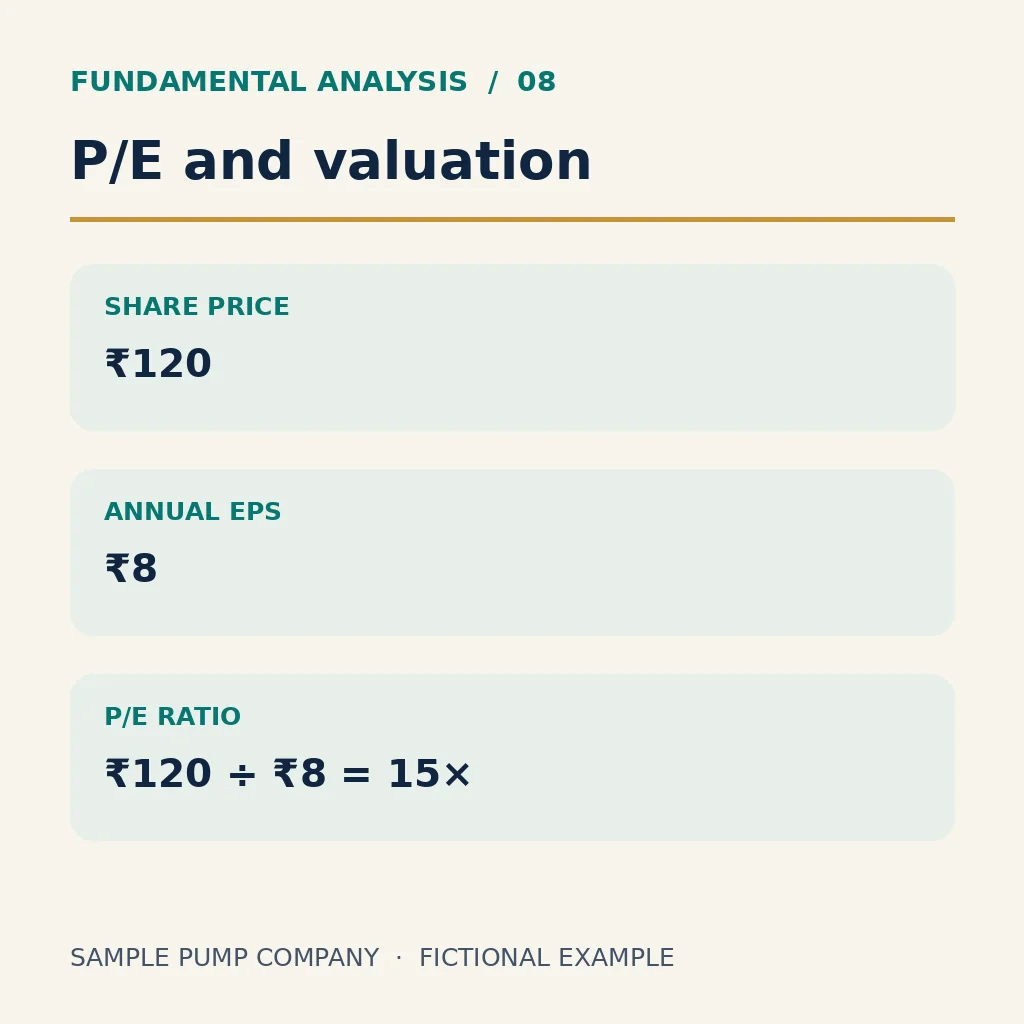
काल्पनिक शेअरचा भाव ₹१२० आणि वार्षिक EPS ₹८ असेल तर P/E १५ पट. कमी P/E मागे मंद वाढ, जास्त जोखीम किंवा एकदाच झालेला नफा असू शकतो. समान व्यवसायांच्या कंपन्यांची समान कालावधीतील तुलना करा. EPS शून्य किंवा ऋण असेल तर नेहमीची P/E तुलना उपयोगी ठरत नाही.
9. ROE आणि ROCE
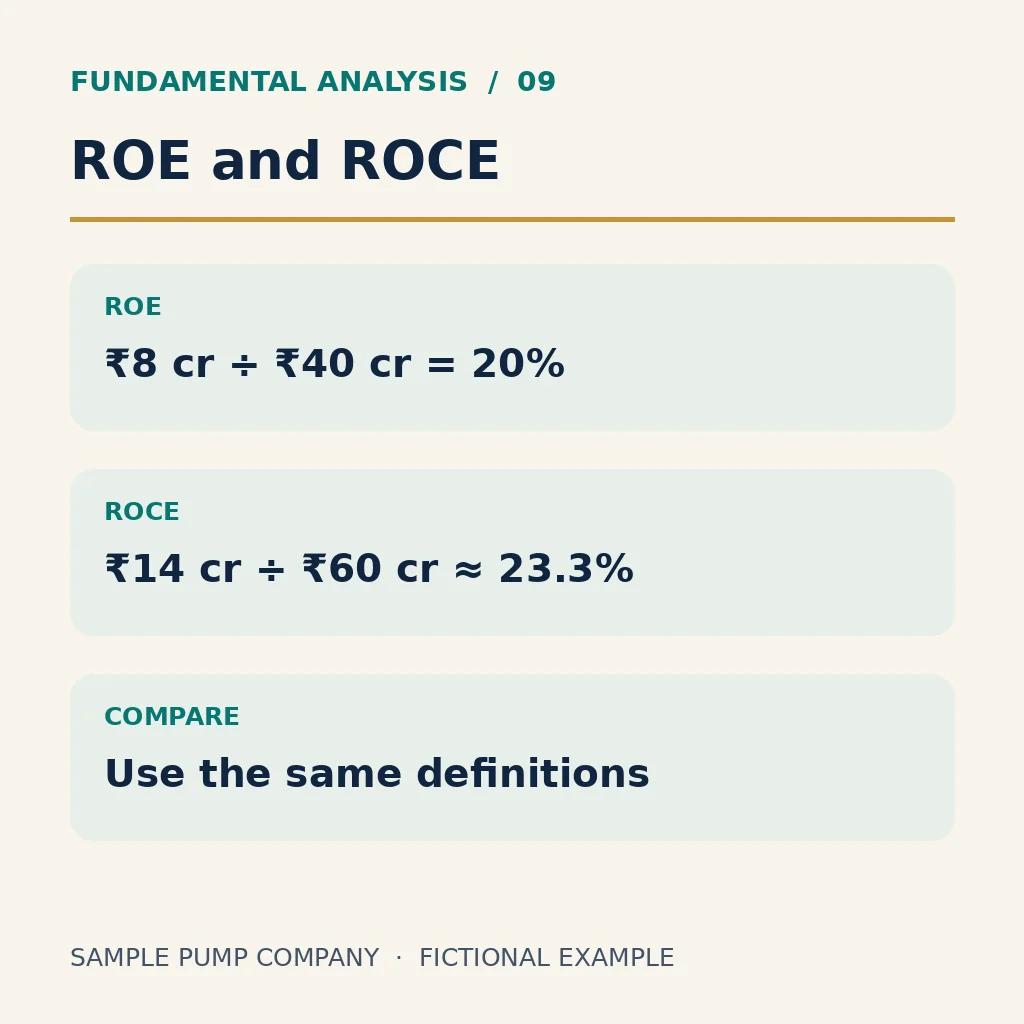
सरासरी Equity ₹४० कोटी धरल्यास ROE = ₹८ ÷ ₹४० = २०%. सरासरी वापरलेले भांडवल ₹६० कोटी धरल्यास या उदाहरणातील ROCE = EBIT ₹१४ ÷ ₹६० ≈ २३.३%. ROCEची व्याख्या अहवालानुसार बदलू शकते. तुलना करताना एकच पद्धत वापरा.
10. व्यवस्थापन, स्पर्धा आणि जोखीम
पंप कंपनी नवीन कारखाना उभारत असेल तर व्यवस्थापनाने प्रकल्पाची किंमत, वेळ आणि निधी कसा सांगितला ते पाहा. मागील आश्वासनांची प्रत्यक्ष कामगिरीशी तुलना करा. मोठ्या ग्राहकांवरील अवलंबित्व, कच्च्या मालाचा खर्च आणि स्पर्धकांच्या किंमती या जोखमी वार्षिक अहवाल आणि एक्स्चेंजवरील निवेदनांत तपासा.